Cómo organizar las finanzas en pareja: 5 formas y la que recomiendo
Cinco formas de manejar el dinero en pareja, del 50/50 a un solo fondo común, con números en pesos, y por qué recomiendo juntarlo todo al comprometerse.
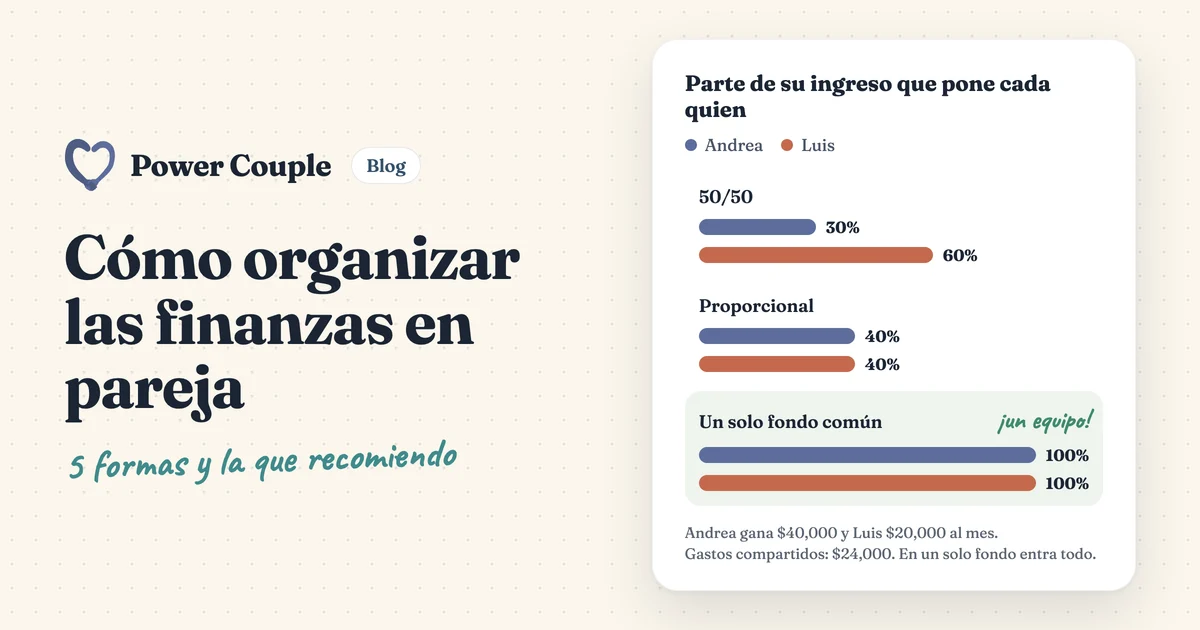
Las parejas suelen manejar su dinero de cinco formas, 50/50, según lo que gana cada quien, repartiéndose los pagos, con "lo tuyo, lo mío y lo nuestro" o con un solo fondo común. Si ya se comprometieron de por vida, yo les recomiendo la última. Todo el ingreso va a un solo fondo, no hay dinero "tuyo" ni "mío", y cada quien recibe el mismo dinero personal, sin importar quién gane más. Las otras cuatro funcionan bien entre roomies. En un matrimonio, dejan abierta una cuenta de quién pagó qué. Abajo, una misma pareja pasa por las cinco formas para que vean la diferencia en números.
Puntos clave
- Para una pareja comprometida de por vida, recomiendo un solo fondo común. Todo el ingreso junto, sin dinero "tuyo" ni "mío", y el mismo dinero personal para cada quien.
- Cualquier forma de dividir deja dos montones de dinero. Con ingresos distintos, el 50/50 hace que quien gana menos aporte una parte mucho mayor de su ingreso, 60% contra 30% en el ejemplo de abajo.
- Junten su dinero porque se comprometieron. No hace falta que ganen parecido, y una gran diferencia de ingresos es justo donde un solo fondo ayuda más.
- En un experimento de 2023 en Estados Unidos, los recién casados a quienes se pidió juntar su dinero mantuvieron la calidad de su relación durante dos años, mientras que las demás parejas mostraron el deterioro habitual.
¿Cuáles son las formas de organizar las finanzas en pareja?
De la más separada a la más compartida:
- 50/50. Suman los gastos compartidos y cada quien paga la mitad. Lo demás queda por separado.
- Proporcional. Cada quien aporta el mismo porcentaje de su ingreso a los gastos compartidos, así que quien gana más pone más pesos.
- Repartirse los pagos. Uno paga la renta y el otro el súper y los servicios, o como lo dividan.
- Lo tuyo, lo mío y lo nuestro es un fondo común para los gastos compartidos al que los dos aportan. El resto del ingreso queda aparte.
- Un solo fondo común. Los dos ingresos entran y de ahí sale todo. Los gastos compartidos, el ahorro para sus metas y el mismo dinero personal para cada quien. Profeco lo incluye entre sus métodos para parejas. Los dos sueldos llegan a una cuenta conjunta y de ahí se pagan todas las cuentas (Profeco, "Finanzas para nuevas parejas", 17 de febrero de 2022). Es el que les recomiendo cuando ya se comprometieron de por vida.
Una pareja, cinco formas, en números
Pensemos en Andrea y Luis. El ingreso mensual de Andrea es de $40,000 pesos y el de Luis, de $20,000. Sus gastos compartidos suman $24,000 al mes:
| Gasto compartido | Al mes |
|---|---|
| Renta | $12,000 |
| Súper | $6,000 |
| Servicios (luz, agua, gas, internet) | $3,000 |
| Seguros y celulares | $3,000 |
| Total | $24,000 |
Así quedan con cada una de las cinco formas:
| Modelo | Andrea pone | Luis pone | Lo que queda | ¿De quién es? |
|---|---|---|---|---|
| 50/50 | $12,000 | $12,000 | Andrea $28,000, Luis $8,000 | De cada quien |
| Proporcional (2/3 y 1/3) | $16,000 | $8,000 | Andrea $24,000, Luis $12,000 | De cada quien |
| Repartirse los pagos (Andrea renta y servicios, Luis súper y seguros) | $15,000 | $9,000 | Andrea $25,000, Luis $11,000 | De cada quien |
| Lo tuyo, lo mío y lo nuestro (proporcional a un fondo común) | $16,000 | $8,000 | Andrea $24,000, Luis $12,000 | De cada quien |
| Un solo fondo común | sus $40,000 | sus $20,000 | $12,000 para metas comunes y $12,000 de dinero personal para cada quien | De los dos |
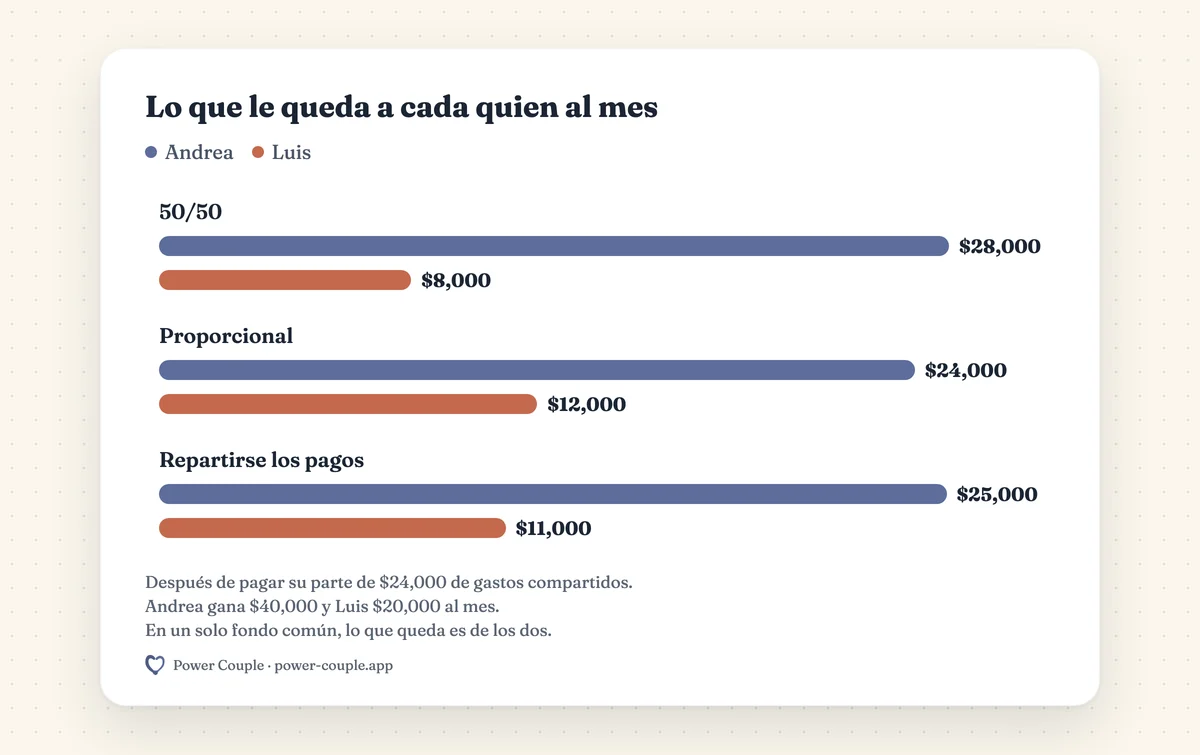
En las primeras cuatro formas, una parte del dinero siempre se queda como "mío". Con 50/50, Luis aporta 60% de su ingreso a los gastos compartidos y Andrea solo 30%.
La división proporcional empareja el esfuerzo. La parte de cada quien es su ingreso dividido entre el ingreso de los dos (40,000 ÷ 60,000 = 2/3 para Andrea). Aun así, siguen teniendo dos montones de dinero y una fórmula en medio.
Repartirse los pagos se desajusta. La renta no cambia y el súper sí, así que la división se aleja poco a poco de lo que acordaron. "Lo tuyo, lo mío y lo nuestro" comparte los gastos y deja aparte la mayor parte del ingreso, así que la pregunta de con qué dinero se paga cada cosa nunca desaparece del todo.
Un solo fondo común acaba con esa pregunta. No hay nada que calcular; a cambio, pide apertura. Los dos ven todos los números y deciden juntos lo que sale del fondo, incluido un dinero personal para cada quien, que se gasta sin dar explicaciones. CONDUSEF recomienda que cada persona tenga un dinero propio. Evita resentimientos y la sensación de control excesivo (CONDUSEF, "Amor que sí cuenta", febrero de 2026).
Por qué recomiendo un solo fondo común
Mi pareja y yo nos estamos preparando para casarnos, y me he dado cuenta de que a veces no estamos de acuerdo en algunas decisiones de dinero. Esto es lo que creo. Cuando dos personas se comprometen de por vida, no hay dinero "tuyo" ni "mío", todo es "nuestro". Dividir los gastos con una fórmula deja una contabilidad silenciosa dentro de la relación. Quién ganó qué, quién pagó qué y quién le debe a quién. Un solo fondo cambia esa contabilidad por un plan que hacen juntos, como un equipo que trabaja por las mismas metas. Eso sí, pide confianza. Que ninguno use el dinero común en contra del otro.
Por eso ganar parecido no es la prueba. Una gran diferencia de ingresos es justo donde dividir duele más y donde un solo fondo ayuda más.
Siempre pensé que si mi pareja quería comprar algo que yo veía claramente innecesario, o que al menos a mí me sonaba innecesario, decirle solo "creo que eso es demasiado" sonaría a una opinión parcial de mi parte. Pero si puedo mostrar algo tangible y darle la vuelta de forma positiva, puedo crear un ambiente en el que no se sienta como una restricción, sino más bien como trabajo duro por una sola meta en común.
Por eso decidí crear la función "Calcular proyección" en Power Couple. Con ella podemos seleccionar ciertos artículos y ver cuánto más cerca estaríamos de nuestra meta en común si dejáramos atrás ese gasto recurrente. Así, ella también puede pensar si quiere tener la casa un año antes o comprar ropa cada mes. De esta forma, ahora también es su camino, no solo el mío.
¿Qué forma les conviene según su situación?
| Su situación | Lo que recomiendo | Por qué |
|---|---|---|
| Casados, o con un compromiso de por vida | Un solo fondo común, con el mismo dinero personal para cada quien | Están construyendo una sola vida, y el dinero va con ella. |
| Comprometidos de por vida, con una gran diferencia de ingresos | Un solo fondo común | Es donde dividir duele más. En un solo fondo, la diferencia deja de importar. |
| Comprometidos de por vida, con ingresos parecidos | Un solo fondo común | Juntan el dinero por el compromiso, y ese ya lo tienen. |
| Viven juntos, pero todavía sin ese compromiso | 50/50 o proporcional para los gastos compartidos | Comparten una casa, todavía no un plan de vida. |
| Roomies o amigos | 50/50, o según lo que usa cada quien | Es compartir un depa, no un hogar. |
| Alguien llega al matrimonio con deudas | Un solo fondo común, con la deuda dentro del plan común | Decidan juntos cómo la paga el fondo y no escondan nada. |
| Alguien gana poco o nada por un tiempo (estudios, una pausa, una licencia) | Un solo fondo común | Nadie debería tener que pedir permiso para comprarse un café. |
Un solo fondo común funciona con confianza. Si uno de los dos usa el dinero para controlar al otro, quien lo vive debe conservar una cuenta a su nombre y buscar ayuda.
Lo que dicen los datos sobre juntar o separar el dinero
Para México no encontré cifras oficiales recientes; las más claras vienen de Estados Unidos. Allá, cada vez más matrimonios separan su dinero. La Oficina del Censo encontró que la proporción de matrimonios con todas sus cuentas en conjunto bajó de 53% en 1996 a 40% en 2023, y la de quienes no tienen ninguna cuenta conjunta subió de 15% a 23% (US Census Bureau, septiembre de 2025, en inglés). La Oficina sugiere una razón. La gente se casa más tarde, con sus finanzas ya armadas. Los matrimonios más largos comparten más, 79% de los que llevan de 9 a 13 años casados tenía cuenta conjunta, frente a 68% de los que llevan de 4 a 8. Entre las parejas que viven juntas sin casarse, solo 16% tenía una.
La evidencia más fuerte a favor de juntar el dinero viene de un experimento. Un estudio publicado en 2023 en el Journal of Consumer Research siguió a 230 parejas comprometidas o recién casadas de Estados Unidos. Al azar, a unas se les pidió juntar su dinero en una cuenta conjunta, a otras mantenerlo separado, y el resto decidió por su cuenta. En dos años, las que lo juntaron mantuvieron la calidad de su relación; en los otros grupos se vio el deterioro habitual (Kellogg Insight, mayo de 2023, en inglés; el artículo, DOI 10.1093/jcr/ucad020). Los autores lo explican así. Cuando el dinero es de los dos, la pareja piensa en "nosotros" y deja de llevar cuentas. Juntar solo una parte, con una cuenta común además de las personales, no se asoció con el mismo beneficio. Coincide con lo que creo. Medio fondo sigue llevando la cuenta.
Cómo armar un solo fondo común en una sola plática
Denle una hora. Antes de sentarse juntos, que cada quien revise su propia situación. Ingreso de cada mes, deudas, gastos fijos y metas personales. Profeco sugiere ese mismo primer paso, "un examen financiero a conciencia" (Profeco, comunicado del 14 de febrero de 2026). Después:
- Acuerden que desde ahora es un solo fondo. Los dos ingresos mensuales cuentan como del hogar, sin importar quién gane más.
- Pongan todos los números sobre la mesa. Los dos ingresos, las deudas y lo que cada quien ya paga.
- Hagan la lista de gastos comunes y de lo que quieren ahorrar juntos.
- Definan el mismo dinero personal para cada quien, y un monto a partir del cual lo platican antes.
- Decidan dónde va el dinero. Una cuenta conjunta, o cuentas separadas que los dos tratan como un solo fondo.
- Revisen el mes juntos. Una cita del dinero corta cada mes mantiene claro el fondo y la confianza intacta.
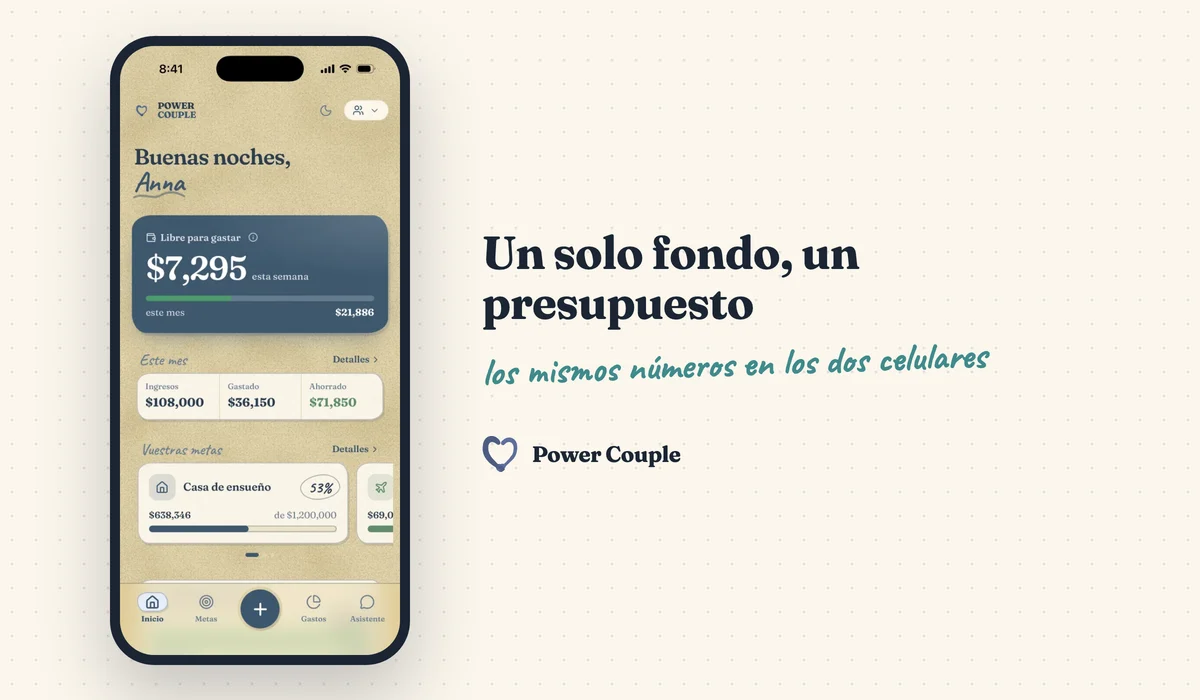
Decidir es lo fácil. Lo difícil es que los dos sigan viendo los mismos números mes tras mes. Power Couple está hecha para un solo fondo común. Un solo presupuesto compartido y cifrado para los dos ingresos, sin porcentajes de reparto, con una asignación personal para cada quien y sin conectar el banco.
Preguntas frecuentes
¿Es justo dividir todo 50/50?
Entre roomies, sí. En una pareja comprometida de por vida, yo no dividiría nada. Cuando los ingresos son distintos, el 50/50 le pide a quien gana menos una parte mucho mayor de su ingreso, 60% para Luis contra 30% para Andrea en el ejemplo. La división proporcional lo empareja; un solo fondo común hace que la pregunta desaparezca.
¿Y si uno de los dos gana mucho más?
Entonces un solo fondo importa todavía más. Al dividir, la diferencia de ingresos aparece cada mes como dos montones de dinero muy distintos. En un solo fondo es simplemente el ingreso del hogar, y deciden juntos para qué se usa.
¿Conviene juntar el dinero antes de casarse?
Para mí, la línea es un compromiso de por vida, no la fecha de la boda. Si abren una cuenta conjunta, sepan qué tipo es. Según Profeco, en una mancomunada los dos deben autorizar cada movimiento y en una solidaria cualquiera puede disponer del dinero (Profeco, 14 de febrero de 2026).
¿Y si uno de los dos tiene deudas?
Inclúyanlas en el plan común y decidan juntos cuánto del fondo va cada mes a pagarlas. Una deuda que los dos conocen es parte del plan. Una deuda oculta rompe la confianza.
¿Cada cuánto deben revisarlo?
Revisen el mes juntos cada mes, y rehagan el plan cuando cambie algo grande. Trabajo nuevo, aumento, mudanza, un bebé o una temporada sin ingresos.