Közös kassza vagy külön kassza? 5 megoldás, és amit én ajánlok
Öt módja, hogyan kezelheti egy pár a pénzét, a fele‑felétől a közös kasszáig, forintos példákkal, és miért ajánlom a közös kasszát elkötelezett pároknak.
A párok többsége öt módszer egyikével kezeli a pénzét. A közös költségeket fele‑fele arányban fizetik, a jövedelmük arányában fizetik, felosztják egymás között a számlákat, az „enyém, tiéd, miénk” elvet követik, vagy mindent egy közös kasszába tesznek. Ha egy életre elköteleztétek magatokat egymás mellett, én az utolsót ajánlom. Minden jövedelem egy kasszába megy, nincs „enyém” és „tiéd”, és mindkettőtök ugyanakkora személyes keretet kap, függetlenül attól, ki keres többet. A másik négy lakótársaknál jól működik. Egy házasságban viszont folyamatos elszámolást tartanak fenn arról, ki mit fizetett. Lent ugyanaz a pár végigmegy mind az öt megoldáson, így számokkal is látszik a különbség.
A lényeg röviden
- Egy életre elkötelezett párnak egy közös kasszát ajánlok. Minden jövedelem bele megy, nincs „enyém” és „tiéd”, és mindkettőtöknek ugyanakkora személyes kerete van.
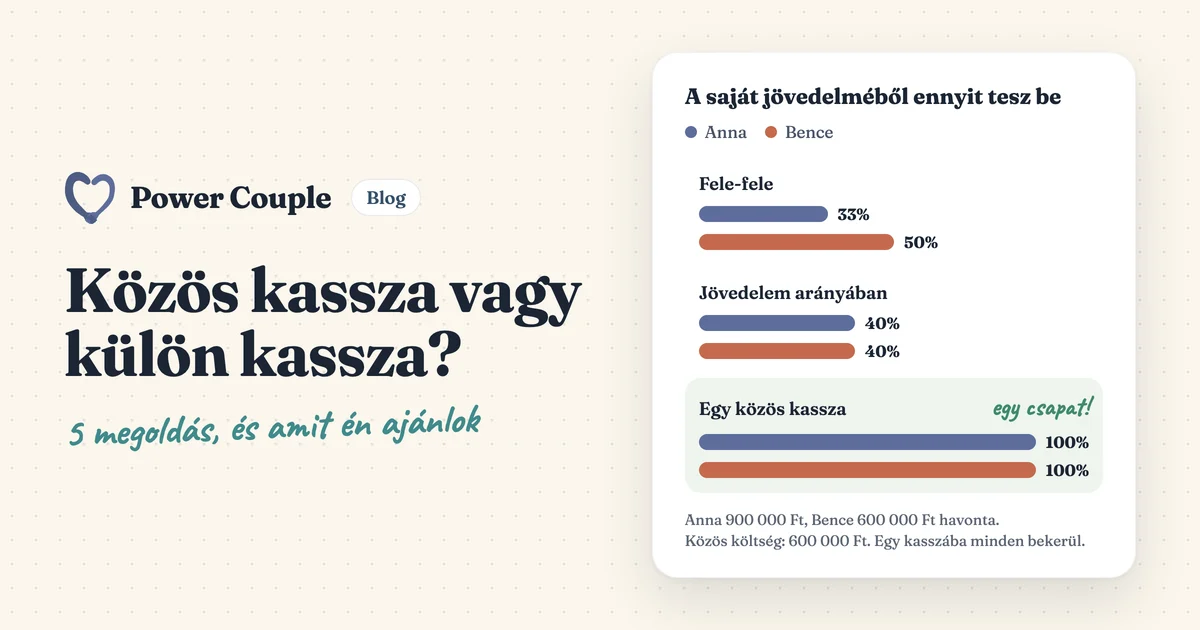
- Minden felosztás két külön pénzkupacot hagy. Eltérő jövedelemnél a fele‑fele miatt a kevesebbet kereső a jövedelme sokkal nagyobb részét adja oda. A lenti példában Bence az 50, Anna a 33 százalékát.
- Azért vonjátok össze a pénzeteket, mert elköteleztétek magatokat. Nem kell hasonlóan keresnetek, és épp a nagy jövedelemkülönbségnél segít a legtöbbet az egy kassza.
- Az MBH Bank 2024‑es felmérése szerint a megkérdezett párok 69 százaléka már együtt kezeli a jövedelmét.
- Egy 2023‑as amerikai kísérletben azok a friss házasok, akiket a pénzük összevonására kértek, két év alatt megőrizték a kapcsolatuk minőségét, a többi párnál viszont jött a szokásos romlás.
Milyen módon oszthatja meg egy pár a pénzét?
Az egészen különálló pénztől a teljesen közösig:
- Fele‑fele. Összeadjátok a közös költségeket, és mindketten a felét fizetitek. Minden más külön marad.
- Jövedelem arányában. Mindketten a jövedelmetek ugyanakkora százalékát adjátok a közös költségekre, így aki többet keres, több forintot tesz bele.
- Számlák felosztása. Az egyikőtök fizeti a lakbért, a másik a bevásárlást és a rezsit, vagy ahogy felosztjátok.
- Az „enyém, tiéd, miénk” egy közös kassza a közös költségekre, amelybe mindketten befizettek. A jövedelem többi része külön marad.
- Egy közös kassza. Mindkét jövedelem bele megy, és minden innen megy ki. A közös költségek, a közös célokra félretett pénz és mindkettőtök egyforma személyes kerete. Ezt ajánlom, ha egy életre elköteleztétek magatokat egymás mellett.
Egy pár, öt megoldás, számokkal
Vegyük Annát és Bencét. Anna havi jövedelme 900 000 Ft, Bencéé 600 000 Ft. A közös költségeik havi 600 000 Ft‑ot tesznek ki:
| Közös költség | Havonta |
|---|---|
| Lakbér | 300 000 Ft |
| Élelmiszer és háztartás | 180 000 Ft |
| Rezsi (áram, gáz, víz, internet) | 70 000 Ft |
| Biztosítás és telefon | 50 000 Ft |
| Összesen | 600 000 Ft |
Az öt megoldással így alakul:
| Megoldás | Anna befizet | Bence befizet | Ami megmarad | Kié a maradék? |
|---|---|---|---|---|
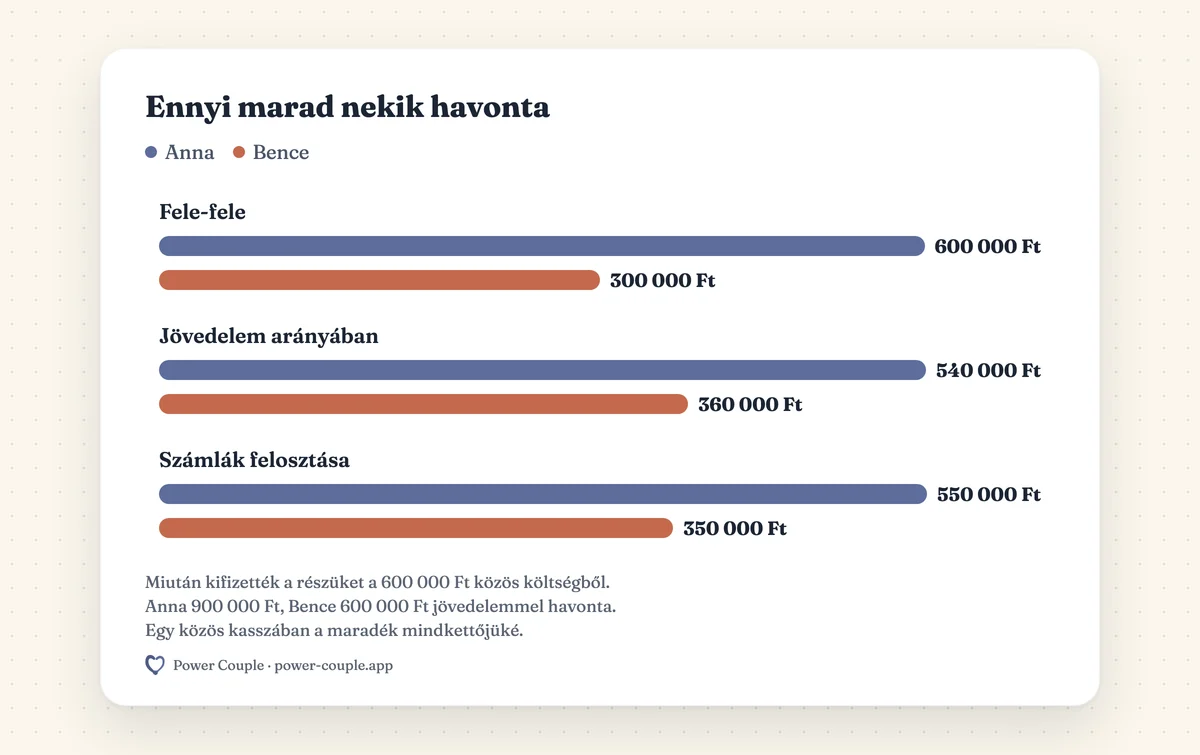
| Fele‑fele | 300 000 Ft | 300 000 Ft | Anna 600 000 Ft, Bence 300 000 Ft | Külön‑külön a sajátjuk |
| Jövedelem arányában (60% és 40%) | 360 000 Ft | 240 000 Ft | Anna 540 000 Ft, Bence 360 000 Ft | Külön‑külön a sajátjuk |
| Számlák felosztása (Anna lakbér és biztosítás, Bence a többi) | 350 000 Ft | 250 000 Ft | Anna 550 000 Ft, Bence 350 000 Ft | Külön‑külön a sajátjuk |
| Enyém, tiéd, miénk (jövedelem arányában a közös kasszába) | 360 000 Ft | 240 000 Ft | Anna 540 000 Ft, Bence 360 000 Ft | Külön‑külön a sajátjuk |
| Egy közös kassza | a teljes 900 000 Ft | a teljes 600 000 Ft | 300 000 Ft a közös célokra, és mindkettőjüknek 300 000 Ft személyes keret | Közösen az övék |
Az első négy megoldásban a pénz egy része mindig „enyém” marad. Fele‑felénél Bence a jövedelme 50 százalékát adja a közös költségekre, Anna csak a 33 százalékát.
A jövedelem arányában történő osztás kiegyenlíti a terhet. A saját rész a saját jövedelem osztva a közös jövedelemmel (900 000 ÷ 1 500 000 = 60% Annának). Két pénzkupac és köztük egy képlet viszont így is marad.
A számlák felosztása elcsúszik. A lakbér nem változik, a bevásárlás igen, így a felosztás lassan eltávolodik attól, amiben megegyeztetek. Az „enyém, tiéd, miénk” megoldás a költségeken osztozik, de a jövedelem nagyobb részét külön tartja, így az a kérdés, hogy kinek a pénzéből megy egy‑egy kiadás, sosem tűnik el igazán.
Az egy közös kassza véget vet ennek a kérdésnek. Nincs mit kiszámolni. Cserébe nyitottságot kér. Mindketten lássátok az összes számot, és együtt döntsétek el, mi megy ki a kasszából, beleértve a mindkettőtöknek járó egyforma személyes keretet, amelyet magyarázkodás nélkül költhettek el. A mexikói pénzügyi fogyasztóvédelmi hatóság, a CONDUSEF is azt javasolja, hogy mindkét félnek legyen saját pénze, mert ez megelőzi a sértődést és a túlzott kontroll érzését (CONDUSEF, „Amor que sí cuenta”, 2026. február, spanyolul).
Miért ajánlom az egy közös kasszát?
A párommal készülünk a házasságra, és észrevettem, hogy néha nem értünk egyet bizonyos pénzügyi döntésekben. Én ezt gondolom. Ha két ember egy életre elkötelezi magát egymás mellett, nincs „enyém” és „tiéd”, csak „miénk”. A képlet szerinti költségmegosztás csendes elszámolást tart fenn a kapcsolaton belül arról, ki mennyit keresett, ki mit fizetett, és ki kinek tartozik. Az egy közös kassza ezt az elszámolást egy közös tervre cseréli, amelyen csapatként dolgoztok ugyanazokért a célokért. Bizalmat viszont kér. Hogy egyikőtök sem fordítja a közös pénzt a másik ellen.
Ezért a hasonló jövedelem rossz mérce. A nagy jövedelemkülönbség épp az a helyzet, ahol a felosztás a legjobban fáj, és ahol az egy kassza a legtöbbet segít.
Mindig úgy gondoltam, hogy ha a párom meg akart venni valamit, amiről egyértelműen láttam, hogy felesleges, vagy legalábbis nekem feleslegesnek tűnt, akkor ha csak annyit mondok, hogy „szerintem ez túl sok”, az elfogult véleménynek hangzana a részemről. De ha valami kézzelfoghatót tudok mutatni, és pozitívan tudom megfordítani a helyzetet, olyan légkört teremthetek, ahol ez nem korlátozásnak érződik, hanem inkább kemény munkának egyetlen közös célért.
Ezért döntöttem úgy, hogy elkészítem a Power Couple‑ben az „Előrejelzés számítása” funkciót. Ezzel kiválaszthatunk bizonyos tételeket, és megnézhetjük, mennyivel kerülnénk közelebb a közös célunkhoz, ha elhagynánk azt a rendszeres kiadást. Így ő is mérlegelheti, hogy inkább egy évvel hamarabb legyen meg a ház, vagy minden hónapban vegyen ruhát. Ettől ez most már az ő útja is, nem csak az enyém.
Melyik megoldás illik hozzátok?
| A helyzetetek | Amit ajánlok | Miért |
|---|---|---|
| Házasok vagytok, vagy egy életre elköteleztétek magatokat | Egy közös kassza, mindkettőtöknek egyforma személyes kerettel | Egy közös életet építetek, és a pénz ezt követi. |
| Egy életre elkötelezettek vagytok, nagy jövedelemkülönbséggel | Egy közös kassza | Itt fáj a legjobban a felosztás. Egy kasszában a különbség nem számít. |
| Egy életre elkötelezettek vagytok, hasonló jövedelemmel | Egy közös kassza | Az elköteleződés miatt vonjátok össze a pénzt, és az megvan. |
| Együtt éltek, de még nem köteleztétek el magatokat | Fele‑fele vagy jövedelem arányában a közös költségekre | Egy lakáson osztoztok, még nem egy életterven. |
| Lakótársak vagy barátok vagytok | Fele‑fele, vagy aszerint, ki mit használ | Ez lakásmegosztás, nem közös háztartás. |
| Valamelyikőtök tartozással érkezik a házasságba | Egy közös kassza, a tartozással a közös tervben | Döntsétek el együtt, hogyan törleszti a kassza, és ne titkoljatok semmit. |
| Valamelyikőtök egy ideig keveset vagy semmit sem keres (tanulás, szünet, gyed) | Egy közös kassza | Senkinek ne kelljen engedélyt kérnie egy kávéra. |
Az egy közös kassza bizalomra épül. Ha valamelyikőtök a pénzzel kontrollálja a másikat, annak, aki ezt átéli, maradjon hozzáférése egy saját nevére szóló számlához, és kérjen segítséget.
Amit a felmérések és a kutatások mutatnak
Magyarországon a többség már együtt kezeli a jövedelmét. Az MBH Bank 2024 februárjában közölt reprezentatív felmérése szerint a megkérdezett párok 69 százaléka együtt kezeli a jövedelmét (egy évvel korábban 57 százalék), és 41 százalékuknak van közösen vezetett bankszámlája (Economx, 2024. február 14.). Sok pár tehát közös kasszából él úgy, hogy közben külön bankszámlája van. Az, hogy hol van a pénz, és hogy kié, két külön kérdés.
Az Egyesült Államokban egyre több házaspár tartja külön a pénzét. A népszámlálási hivatal szerint 1996 és 2023 között 53‑ról 40 százalékra csökkent azoknak a házaspároknak az aránya, akik minden számlájukat közösen vezetik, és 15‑ről 23 százalékra nőtt azoké, akiknek egyáltalán nincs közös számlájuk (US Census Bureau, 2025. szeptember 24., angolul). A hivatal egy okot is említ. Az emberek később házasodnak, amikor a pénzügyeik már kialakultak. A hosszabb házasságokban többen osztoznak. A 9 és 13 éve házasok 79 százalékának volt közös számlája, a 4 és 8 éve házasoknak 68 százalékának. Az együtt élő, de nem házas párok közül csak 16 százaléknak volt.
A pénz összevonása mellett a legerősebb bizonyíték egy kísérletből jön. A Journal of Consumer Research 2023‑ban megjelent tanulmányában 230 amerikai jegyes vagy friss házas párt soroltak véletlenszerűen három csoportba. Közös számlára tették a pénzüket, külön tartották, vagy maguk döntöttek. Két év alatt azoknak a pároknak a kapcsolata, akiknek össze kellett vonniuk a pénzüket, megőrizte a minőségét, a többieké viszont a szokásos módon romlott (Kellogg Insight, 2023. május, angolul; a tanulmány, DOI 10.1093/jcr/ucad020). A kutatók szerint a közös pénztől a pár „mi”‑ben kezd gondolkodni, és abbahagyja a számolgatást. A részleges összevonás, vagyis a külön számlák mellett vezetett közös számla, nem járt ugyanezzel az előnnyel. Ez egybevág azzal, amit gondolok. A fél kassza továbbra is számolgat.
Így hozzátok létre a közös kasszát egyetlen beszélgetésben
Szánjatok rá egy órát. Mielőtt leültök, mindketten nézzétek át a saját helyzeteteket. A havi jövedelmeteket, a tartozásaitokat, a fix kiadásaitokat és a személyes céljaitokat. Utána együtt:
- Egyezzetek meg, hogy mostantól egy a kassza. Mindkét havi jövedelem a háztartás jövedelme, függetlenül attól, ki keres többet.
- Tegyetek minden számot az asztalra. Mindkét jövedelmet, a tartozásokat, és azt, amit most ki‑ki fizet.
- Írjátok össze a közös költségeket, és azt, amire együtt gyűjtötök.
- Adjatok mindkettőtöknek ugyanakkora személyes keretet, és egyezzetek meg egy határban, amely felett előbb beszéltek.
- Döntsétek el, hol legyen a pénz. Egy közös számlán, vagy külön számlákon, amelyeket mindketten egy kasszaként kezeltek.
- Nézzétek át együtt a hónapot. Egy rövid, havi Pénz‑randi tisztán tartja a kasszát, és megőrzi a bizalmat.
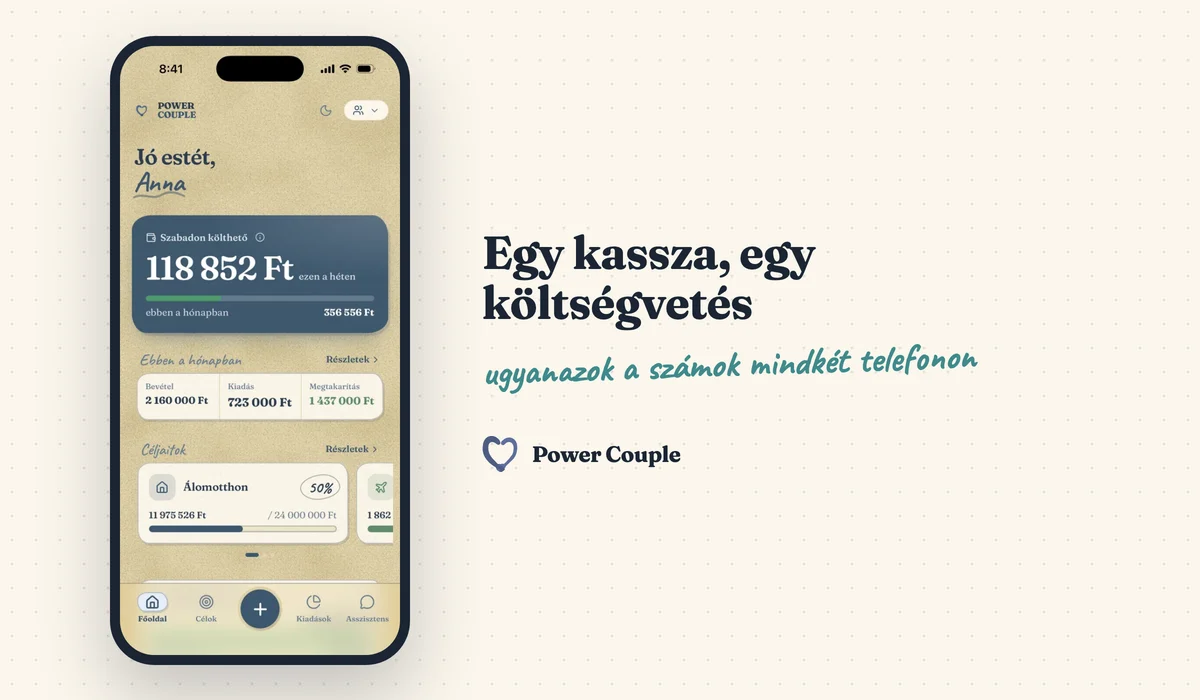
A döntés a könnyebbik rész. Az a nehezebb, hogy hónapról hónapra mindketten ugyanazokat a számokat lássátok. A Power Couple az egy közös kasszára épül. Egyetlen közös, titkosított költségvetés mindkét jövedelemnek, felosztási arányok nélkül, mindkettőtöknek személyes kerettel, banki belépés nélkül.
Gyakori kérdések
Igazságos, ha mindent fele‑fele fizetünk?
Lakótársaknál igen. Egy életre elkötelezett párként én semmit sem osztanék fel. Ha különbözik a jövedelmetek, a fele‑fele a kevesebbet keresőtől a jövedelme sokkal nagyobb részét kéri. A példában Bencétől 50 százalékot, Annától 33 százalékot. A jövedelem arányában történő osztás ezt kiegyenlíti, az egy közös kasszában pedig a kérdés el is tűnik.
Mi van, ha valamelyikünk sokkal többet keres?
Akkor még fontosabb az egy közös kassza. Felosztásnál a jövedelemkülönbség minden hónapban két nagyon különböző pénzkupacként jelenik meg. Egy kasszában egyszerűen a háztartás jövedelme lesz, és együtt döntitek el, mire megy.
Összevonjuk a pénzünket a házasság előtt?
Nálam a határ az egy életre szóló elköteleződés, nem az esküvő napja. Az együtt élő, nem házas párok többségének nincs közös számlája. Az Egyesült Államokban 2023‑ban csak 16 százalékuknak volt.
Mi van, ha valamelyikünknek tartozása van?
Vegyétek fel a közös tervbe, és döntsétek el együtt, havonta mennyit törleszt belőle a kassza. Az a tartozás, amiről mindketten tudtok, csak a terv része. Az eltitkolt rombolja a bizalmat.
Milyen gyakran nézzük át?
Minden hónapban nézzétek át együtt, és gondoljátok újra a tervet, ha valami nagy változik. Új munkahely, fizetésemelés, költözés, gyerek vagy egy jövedelem nélküli időszak.