Cuenta mancomunada en pareja: qué cambia y lo que recomiendo
Cuenta mancomunada, solidaria o cada quien la suya: qué cambia en firmas y en el seguro del IPAB, y por qué recomiendo un solo fondo si se comprometieron.
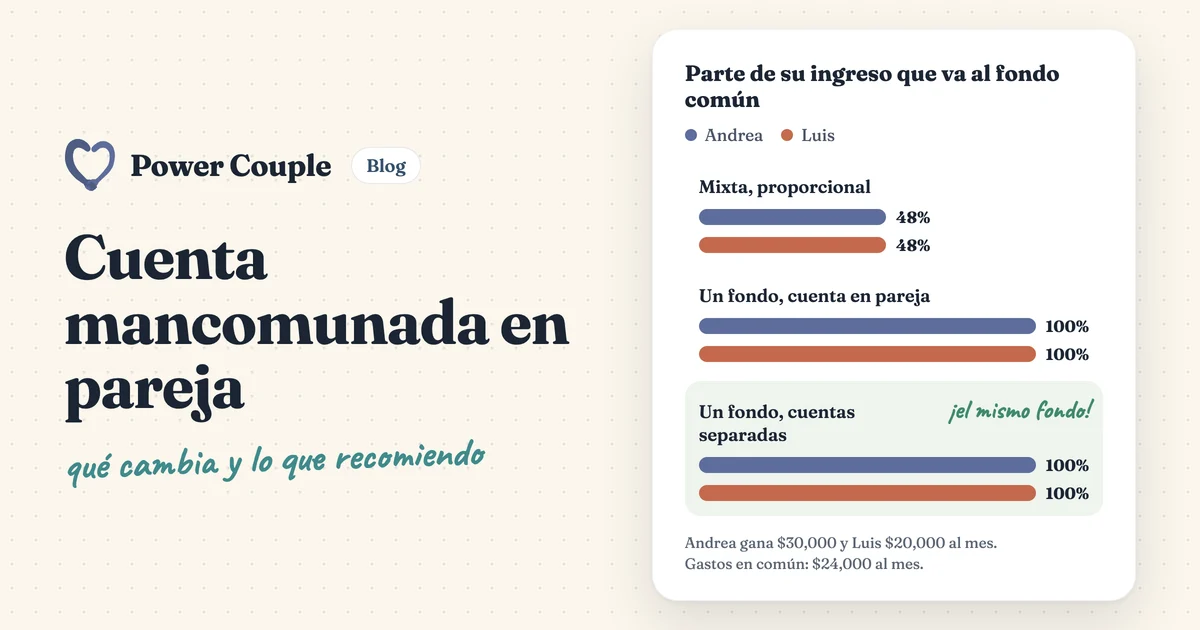
Una cuenta en pareja cambia tres cosas. Quién puede sacar el dinero, cómo los protege el seguro del IPAB si el banco quiebra y quién puede seguir usándolo si a uno de ustedes le pasa algo. Lo que no decide es de quién es el dinero. Para una pareja comprometida de por vida, mi respuesta es sencilla. Todo es de los dos, así que manéjenlo como un solo fondo común. Una cuenta en pareja es la forma más fácil. Con cuentas separadas también funciona, siempre que los dos vean todos los números y planeen juntos.
Puntos clave
- Dónde está el dinero y de quién es son dos decisiones distintas. Para una pareja comprometida de por vida, recomiendo un solo fondo común, con cuenta en pareja o sin ella.
- En una cuenta mancomunada se necesita la firma de todos los titulares para retirar, cancelar o modificar la cuenta; en una solidaria cualquiera de los titulares puede disponer del saldo.
- El IPAB protege hasta 400 mil UDIS por persona y por banco. En una cuenta solidaria el pago va al primer titular registrado; en una mancomunada el saldo se divide entre los titulares.
- El nombre en la cuenta no decide de quién es el dinero dentro del matrimonio. Eso depende de su régimen de bienes y del código civil de su estado.
¿Qué diferencia hay entre una cuenta mancomunada y una solidaria?
En México la diferencia está en las firmas, según las reglas del IPAB para cuentas con más de un titular (Reglas del IPAB (DOF, 30 de julio de 2007), en el aviso de BBVA México):
| Tipo de cuenta | Quién puede mover el dinero | Lo bueno | Lo que pide |
|---|---|---|---|
| Mancomunada | Se necesita la firma de todos los titulares para retiros, cancelaciones o cambios | Nadie puede vaciarla sin el otro | Ponerse de acuerdo en cada movimiento |
| Solidaria | Cualquiera de los titulares puede disponer del saldo por su cuenta | Es ágil para pagar el día a día | Confianza, porque cualquiera puede sacar todo |
| Cada quien la suya | Solo el titular | Cada quien decide solo | Si a uno le pasa algo, el otro no tiene acceso |
Estas opciones solo dicen dónde está el dinero y quién puede moverlo. Una pareja puede tener todo en una cuenta solidaria y aun así llevar cuentas de quién puso qué, o tener cuentas separadas y tratar cada peso como de los dos.
Lo que cambia con una cuenta en pareja
Quién puede sacar el dinero
Para la renta y el súper de cada mes, la solidaria es más práctica. Para un ahorro que no quieren tocar, como el enganche de una casa, la mancomunada protege más. Para una pareja que comparte todo, que cualquiera pueda pagar lo del hogar es justo el punto. Por eso la confianza va primero.
Cómo los protege el seguro del IPAB
El IPAB garantiza los depósitos hasta 400 mil UDIS por persona y por banco; las UDIS se actualizan con la inflación. En cuentas con más de un titular, la protección se reparte así (aviso IPAB de BBVA México con base en las Reglas del IPAB):
- Solidaria. El IPAB paga al primer titular registrado en el banco, hasta el límite.
- Mancomunada. El saldo se divide según el porcentaje que hayan fijado por escrito o, si no fijaron ninguno, en partes iguales. El pago de una misma cuenta mancomunada no pasa de 400 mil UDIS, sin importar cuántos titulares tenga.
Quién puede usar el dinero si a uno le pasa algo
Con una cuenta solo a nombre de uno, si esa persona se enferma o fallece, la otra puede quedarse sin acceso al dinero aunque lo necesite para la renta. Por eso vale la pena designar beneficiarios en sus cuentas, algo que prevé el artículo 56 de la Ley de Instituciones de Crédito (citado en el mismo aviso del IPAB).
¿Si cada quien tiene su cuenta, el dinero es de cada quien?
No necesariamente. El nombre en la cuenta decide a quién deja el banco sacar el dinero. De quién es el dinero dentro del matrimonio lo decide su régimen de bienes. Sociedad conyugal, separación de bienes o una mezcla de los dos. Las reglas, incluido qué régimen aplica si no eligen uno, dependen del código civil de su estado. (Esto es información general, no asesoría legal.)
¿Las parejas con cuenta en común se llevan mejor?
Un estudio bien diseñado dice que sí. Jenny Olson y su equipo publicaron en 2023, en el Journal of Consumer Research, un experimento con 230 parejas comprometidas o recién casadas de Estados Unidos. Al azar, a unas se les pidió juntar su dinero en una cuenta en común, a otras mantenerlo separado, y el resto decidió por su cuenta. Después de dos años, las que juntaron su dinero mantuvieron la calidad de su relación; en los otros dos grupos bajó, como suele pasar (Kellogg Insight, mayo de 2023, en inglés; el estudio, DOI 10.1093/jcr/ucad020).
La explicación de los investigadores es que el dinero en común empuja a la pareja hacia metas compartidas. Si todo el dinero es de los dos, nadie tiene que llevar la cuenta de quién puso qué. Tener una cuenta en común junto a cuentas separadas no se asoció con el mismo beneficio. Coincide con mi postura. Medio fondo sigue llevando la cuenta.
Un solo fondo con cuentas separadas
Lo que hace que el dinero sea un solo fondo es cómo lo manejan:
- Los dos ingresos cuentan como del hogar, sin importar quién gane más ni a qué cuenta llegue cada uno.
- Todo ingreso y todo gasto va a un solo presupuesto que los dos pueden leer. Profeco lo dice claro. "es importante llevar un registro de las aportaciones y del uso de los recursos" (Profeco, 14 de febrero de 2026).
- Planean el fondo juntos. Gastos en común, ahorro para sus metas y el mismo dinero personal para cada quien.
- Lo revisan juntos con un ritmo fijo.
Pensemos en Andrea y Luis. Andrea gana $30,000 pesos al mes y Luis $20,000. Sus gastos en común son $24,000 al mes, cada quien tiene $8,000 de dinero personal y $10,000 van al ahorro para sus metas.
| Un solo fondo en una cuenta en pareja | Un solo fondo con cuentas separadas | |
|---|---|---|
| Dónde llega el ingreso | Los dos ingresos, $50,000, a la cuenta en pareja | $30,000 a la cuenta de Andrea y $20,000 a la de Luis |
| Gastos en común ($24,000) | Salen de la cuenta en pareja | La cuenta de Andrea paga renta y servicios ($14,400); la de Luis, súper, celulares e internet ($9,600) |
| Dinero personal | $8,000 para cada quien | $8,000 para cada quien |
| Metas comunes | $10,000 de ahorro desde la cuenta en pareja | $10,000 de ahorro, $7,600 desde la cuenta de Andrea y $2,400 desde la de Luis |
| Cómo lo ven los dos | El estado de cuenta, más un presupuesto compartido | Un presupuesto compartido con las dos cuentas |
| Lo que les pide | Confianza, porque cualquiera de los dos puede gastar de ella | Un solo registro, o poco a poco vuelve lo "tuyo" y lo "mío" |
Mi prometida y yo planeamos tener todo en un solo fondo. Lo que ella gana es mío, y lo que yo gano es suyo. En otras palabras, todos nuestros esfuerzos son frutos que disfrutamos los dos.
Justo por eso necesitamos fijar expectativas claras sobre las metas por las que trabajamos y hacernos responsables de nuestras decisiones. Pero es muy importante que no se vuelva algo desagradable. Mi prometida ya propuso que tengamos una plática formal, como de negocios, cada cuatro a seis meses para revisar cómo vamos con nuestras metas. Claro, eso es además de la revisión semanal de nuestras finanzas. Los dos creemos que así podemos ser una pareja poderosa que logra grandes cosas.
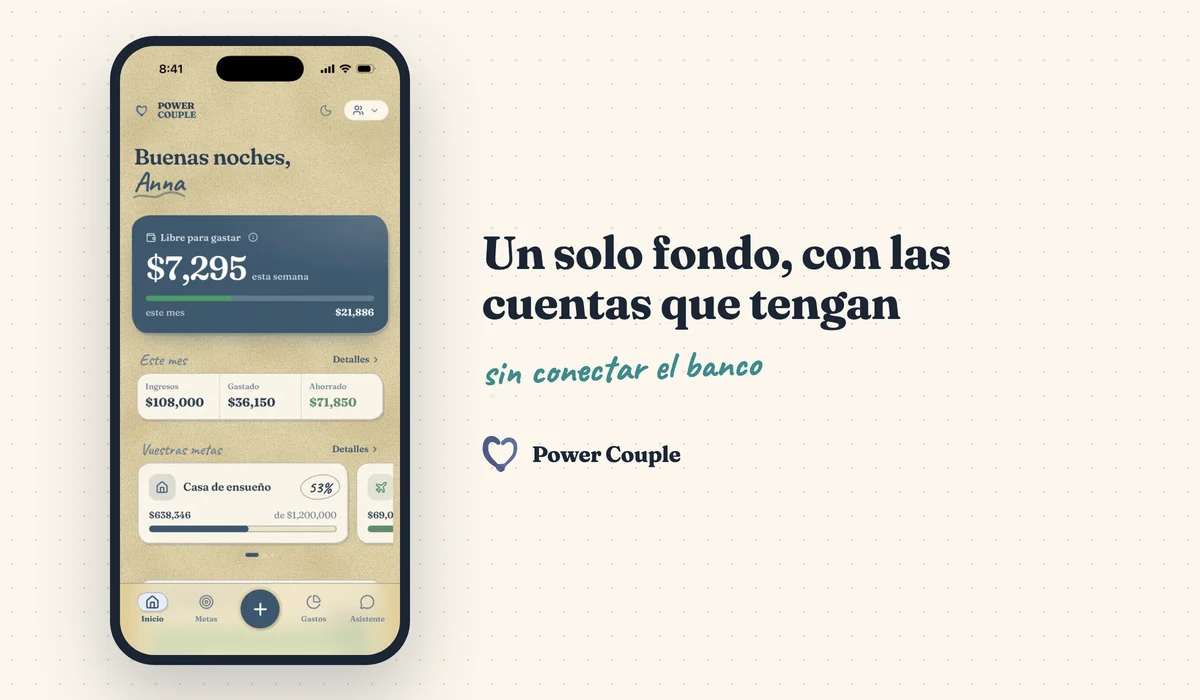
Power Couple está hecha justo para esto. Un solo presupuesto compartido y cifrado para los dos ingresos, sin porcentajes de reparto, con una asignación personal para cada quien y sin conectar el banco, así que funciona con las cuentas que ustedes tengan (vean cómo funciona).
Lo que les recomiendo según su situación
| Su situación | Lo que recomiendo | Por qué |
|---|---|---|
| Casados, o con un compromiso de por vida | Un solo fondo común, de preferencia en una cuenta solidaria | Todo el dinero es de los dos, y cualquiera puede actuar en una emergencia. |
| Comprometidos de por vida, con una gran diferencia de ingresos | Un solo fondo común | La diferencia deja de importar cuando todo el ingreso es del hogar. |
| Comprometidos de por vida, pero con cuentas separadas por ahora (la cuenta de nómina, por ejemplo) | Un solo fondo entre sus cuentas, con un presupuesto compartido | Importa menos dónde está el dinero que tratarlo como "nuestro". |
| Ahorran para el enganche de una casa | Una cuenta mancomunada para ese ahorro | Es dinero de los dos para una meta de los dos, y ninguno lo mueve sin el otro. |
| Viven juntos, todavía sin ese compromiso | Cuentas separadas, compartiendo los gastos | Juntar el dinero va con el compromiso. |
| Alguien tiene deudas | Un solo fondo, con el pago de la deuda dentro del plan común | Una deuda que los dos conocen es parte del plan. Una deuda oculta rompe la confianza. |
| Preocupa el control económico | Que quien lo vive tenga una cuenta a su nombre y busque ayuda | Un solo fondo funciona con confianza, y tener acceso a su propio dinero es una red de seguridad. |
Preguntas frecuentes
¿Mi pareja puede sacar todo el dinero de nuestra cuenta?
Depende del tipo de cuenta. En una solidaria, cualquiera de los titulares puede disponer del saldo; en una mancomunada se necesita la firma de todos para retirar, cancelar o modificar la cuenta.
¿Qué conviene más en pareja, mancomunada o solidaria?
Para el día a día de un solo fondo, la solidaria, porque cualquiera de los dos puede pagar. Para un ahorro que ninguno debe tocar solo, la mancomunada. Muchas parejas usan las dos para cosas distintas.
¿Cuánto protege el IPAB una cuenta en pareja?
Hasta 400 mil UDIS por persona y por banco. En una mancomunada el saldo se divide entre los titulares según el porcentaje acordado o en partes iguales, con un máximo de 400 mil UDIS por cuenta; en una solidaria el IPAB paga al primer titular registrado.
¿Necesitamos una cuenta en pareja para tenerlo todo en común?
No. Una cuenta en pareja es la forma más fácil de manejar un solo fondo, pero con cuentas separadas también funciona si tratan todo el ingreso como de los dos y llevan un solo presupuesto que ambos ven.
¿Conviene abrir una cuenta en común antes de casarse?
Para mí, la línea es un compromiso de por vida, no la fecha de la boda. Mientras no lo hayan hecho, conserven cuentas separadas y compartan los gastos. Una vez hecho, un solo fondo, de preferencia en una cuenta solidaria.