Közös bankszámla pároknak: mit változtat, és mit ajánlok?
Közös számla, társkártya vagy meghatalmazás? Mit jelent a jogokra, a betétbiztosításra és a vagyonra, és miért ajánlom az egy kasszát elkötelezett pároknak.
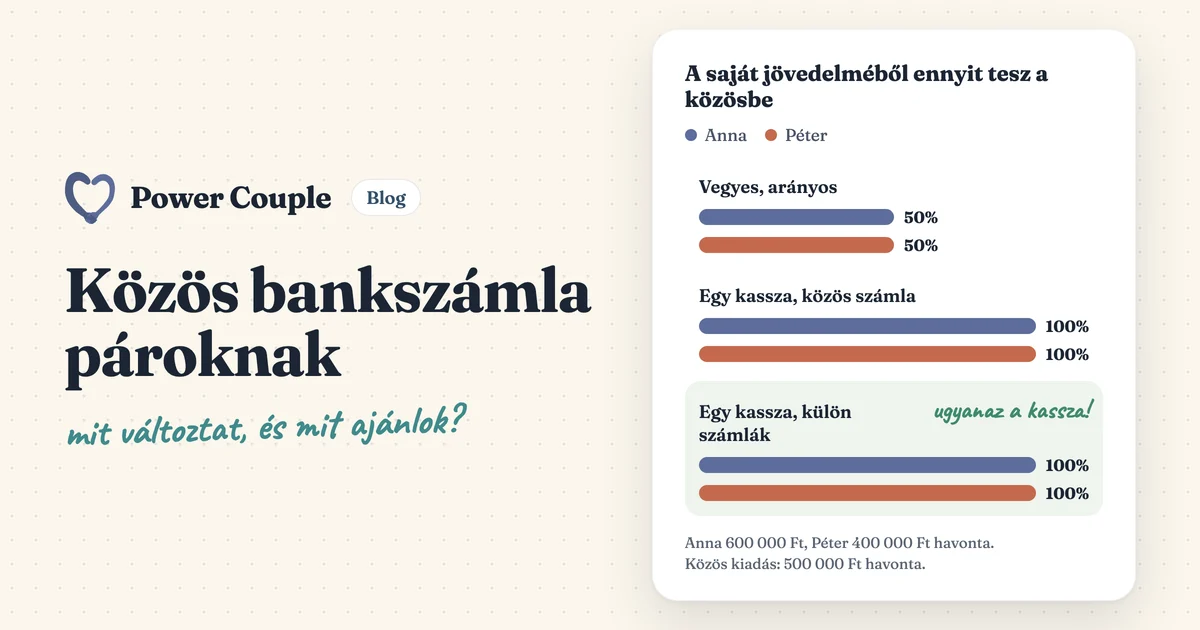
A közös bankszámla három dolgot változtat meg. Ki rendelkezhet a pénzzel, hogyan védi a betétbiztosítás, és hozzáfér‑e a másik a pénzhez, ha egyikőtök nem tud intézkedni. Azt viszont nem dönti el, kié a pénz. Egy életre elkötelezett párnak az én válaszom egyszerű. Minden mindkettőtöké, ezért kezeljétek egy közös kasszaként. Erre a közös számla a legegyszerűbb mód. Külön számlákkal is működik, ha mindketten minden számot láttok, és együtt terveztek.
A lényeg röviden
- Hogy hol van a pénz, és hogy kié, két külön döntés. Egy életre elkötelezett párnak egy közös kasszát ajánlok, közös számlával vagy anélkül.
- Magyarországon több forma létezik. Közös tulajdonú számla társtulajdonossal, társkártya és meghatalmazás. A jogaitok formánként nagyon eltérnek.
- Közös betétnél az OBA 100 000 eurós kártalanítási határa minden betétesre külön‑külön vonatkozik.
- Házasságban az, hogy kinek a nevén van a számla, nem dönti el, kié a pénz. A házastársi vagyonközösségbe a házasság alatt szerzett vagyon tartozik, akár közösen, akár külön szereztétek.
Milyen közös számla létezik Magyarországon?
Ha két ember ugyanahhoz a pénzhez akar hozzáférni, a bankok jellemzően háromféle megoldást kínálnak. A Biztos Döntés pénzügyi oldal (frissítve 2025. december 16‑án) így foglalja össze őket (Biztos Döntés. Érdemes a párommal közös bankszámlát nyitnom?):
| Forma | Ki mit tehet | Előny | Amire figyeljetek |
|---|---|---|---|
| Közös tulajdonú számla (társtulajdonos) | Mindketten tulajdonosok, egyenlő jogokkal | Egyikőtök sem „vendég” a saját kasszátokban | A bankok feltételei eltérnek; ha mindketten önállóan rendelkeztek, bármelyikőtök elköltheti az egészet |
| Társkártya | Az egyik a számlatulajdonos, a másik kártyát kap | Egyszerűen beállítható | A kártyabirtokos csak a kártyával fizethet, egyéb joga nincs |
| Meghatalmazott | A tulajdonos a társát meghatalmazottnak jelöli | A legtöbb banknál elérhető | Teljes meghatalmazással a meghatalmazott hozzáfér a pénzhez, de a pénz jogilag a tulajdonosé |
| Mindenkinek a saját számlája | Csak a tulajdonos | Mindenki maga dönt | Ha valami történik, a másik nem fér hozzá |
Ezek a formák csak arról szólnak, hol van a pénz, és ki mozgathatja. Egy pár vezethet mindent közös számlán úgy, hogy közben számolgatja, ki mennyit tett bele, de vezethet külön számlákat is úgy, hogy minden forintot közösnek tekint.
Amit a közös számla megváltoztat
Ki rendelkezhet a pénzzel
A havi rezsihez és bevásárláshoz kényelmes, hogy bármelyikőtök önállóan rendelkezhet az egész összeggel. Ha mindent közösnek tekintetek, épp ez a lényeg. Ezért kell előbb a bizalom.
Mi a helyzet a meghatalmazással
A meghatalmazás kényelmes, de van egy kevéssé ismert kockázata. A Magyar Nemzeti Bank 2024. április 3‑i vezetői körlevele szerint a csalók a meghatalmazott netbankján vagy mobilbankján keresztül a meghatalmazó fizetési számláihoz is hozzáférhetnek. Az MNB jó gyakorlatnak tartja, ha a meghatalmazott online hozzáférése nem alapbeállítás, hanem a számlatulajdonos választja ki, mely csatornákon ad hozzáférést, akár tranzakciós limittel (MNB vezetői körlevél, 138613‑2/2024).
Hogyan véd a betétbiztosítás
Az Országos Betétbiztosítási Alap (OBA) betétesenként és hitelintézetenként legfeljebb 100 000 euróig kártalanít, forintban, 2024 óta 7 munkanapon belül. Közös betétnél a 100 000 eurós határ minden betétest külön‑külön megillet (OBA betétesi tájékoztató, 2024).
Ha mindkettőnknek külön számlája van, akkor a pénz is külön van?
Házasságban nem feltétlenül. A számla neve azt dönti el, kit enged a bank a pénzhez. Azt, hogy a pénz kié, a családjogi szabályok döntik el. A Polgári Törvénykönyv szerint ha a házastársak nem kötnek házassági vagyonjogi szerződést, házastársi vagyonközösség jön létre, és ebbe azok a vagyontárgyak tartoznak, amelyeket a házasság alatt közösen vagy külön szereztek, a törvényben felsorolt különvagyon kivételével (Ptk. 4, 34., 4, 37. és 4, 38. §). A saját számlára érkező fizetés tehát a házasság alatt főszabály szerint a közös vagyon része lehet.
Élettársakra más szabályok vonatkoznak. (Ez általános tájékoztatás, nem jogi tanácsadás.)
Jobban kijönnek egymással a közös számlás párok?
Egy jól felépített kutatás szerint igen. A Journal of Consumer Research 2023‑ban megjelent kísérletében Jenny Olson és kollégái 230 amerikai jegyes vagy friss házas párt soroltak véletlenszerűen három csoportba. Közös számlára tették a pénzüket, külön tartották, vagy maguk döntöttek. Két év alatt a közös számlát nyitó párok kapcsolata megőrizte a minőségét, a másik két csoportban viszont a szokásos módon romlott (Kellogg Insight, 2023. május, angolul; a tanulmány, DOI 10.1093/jcr/ucad020).
A kutatók magyarázata. A közös pénz közös célok felé tereli a párt, és ha minden pénz mindkettőtöké, senkinek nem kell számolgatnia, ki mennyit adott. A külön számlák mellett vezetett közös számla nem járt ugyanezzel az előnnyel. Ez egybevág az álláspontommal. A fél kassza továbbra is számolgat.
Egy kassza külön számlákon
Attól lesz egy a kassza, ahogyan kezelitek:
- Mindkét jövedelem a háztartásé, függetlenül attól, ki keres többet, és melyik számlára érkezik.
- Minden bevétel és minden kiadás egy költségvetésbe kerül, amelyet mindketten láttok, akármelyik számláról fizettétek.
- Együtt tervezitek a kasszát. Közös kiadások, megtakarítás a közös célokra, és mindkettőtöknek egyforma személyes keret.
- Rendszeresen, fix ritmusban együtt átnézitek.
Vegyük Annát és Pétert. Anna havi jövedelme 600 000 Ft, Péteré 400 000 Ft. A közös kiadásaik havi 500 000 Ft‑ot tesznek ki, mindkettőjüknek 150 000 Ft személyes kerete van, és 200 000 Ft megy megtakarításra a közös céljaikra.
| Egy kassza közös számlán | Egy kassza külön számlákon | |
|---|---|---|
| Hová érkezik a jövedelem | Mindkét jövedelem, 1 000 000 Ft, a közös számlára | Anna 600 000 Ft‑ja a saját számlájára, Péter 400 000 Ft‑ja az övére |
| Közös kiadások (500 000 Ft) | A közös számláról mennek | Anna számlájáról a lakbér és a rezsi (300 000 Ft), Péteréről az élelmiszer, a telefon, az internet és a biztosítás (200 000 Ft) |
| Személyes keret | 150 000 Ft mindkettőjüknek | 150 000 Ft mindkettőjüknek |
| Közös célok | 200 000 Ft megtakarítás a közös számláról | 200 000 Ft megtakarítás, 150 000 Ft Anna számlájáról, 50 000 Ft Péteréről |
| Hogyan látják ketten | A számlakivonaton és egy közös költségvetésben | Egy közös költségvetésben, amelyben mindkét számla benne van |
| Mit kér tőlük | Bizalmat, mert bármelyikük költhet róla | Egy közös nyilvántartást, különben lassan visszajön az „enyém” és a „tiéd” |
A menyasszonyommal mindketten úgy tervezzük, hogy mindent egy kasszában tartunk. Amit ő keres, az az enyém, és amit én keresek, az az övé. Más szóval minden erőfeszítésünk gyümölcsét együtt élvezzük.
Épp ezért kell világos elvárásokat felállítanunk a céljainkkal kapcsolatban, amelyekért dolgozunk, és vállalnunk kell a felelősséget a döntéseinkért. De nagyon fontos, hogy ez ne váljon kellemetlenné. A menyasszonyom már azt javasolta, hogy négy‑hat havonta tartsunk egy üzleti jellegű megbeszélést, ahol átnézzük, hogyan állunk a céljainkkal. Ez persze a heti pénzügyi átnézésünk mellett történik. Mindketten hisszük, hogy így válhatunk igazán erős párrá, amely nagy dolgokat ér el.
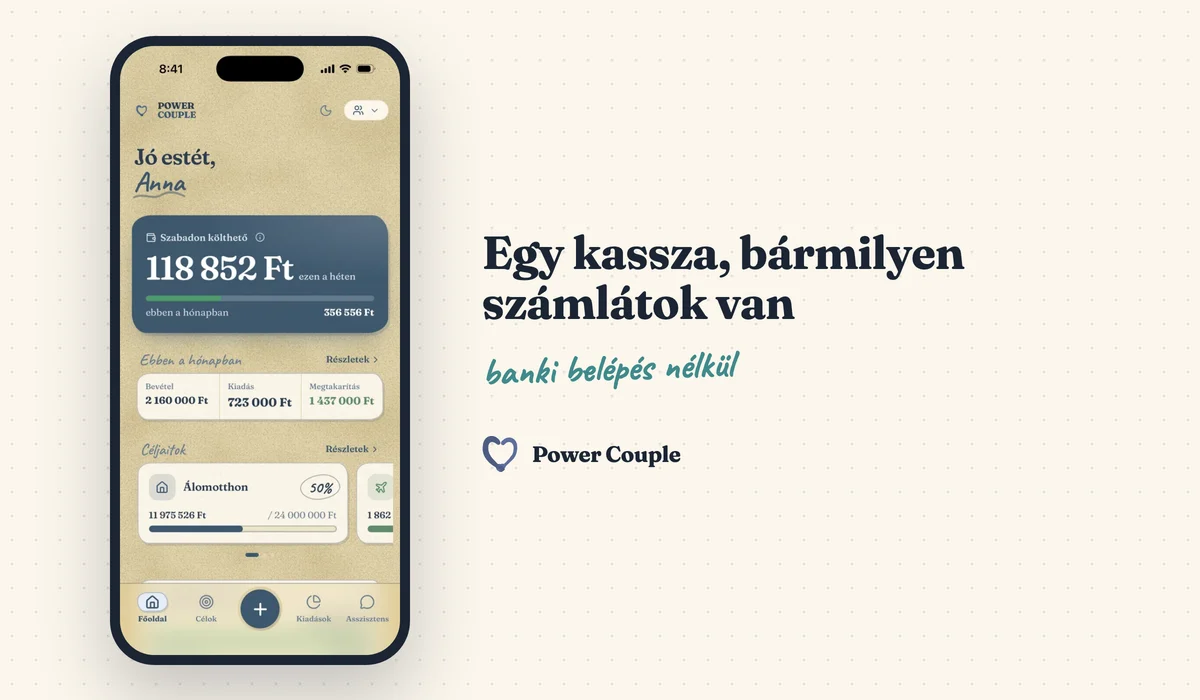
A Power Couple pontosan erre készült. Egyetlen közös, titkosított költségvetés mindkét jövedelemnek, felosztási arányok nélkül, mindkettőtöknek személyes kerettel, banki belépés nélkül, így bármilyen számlával működik, ami nektek van (nézzétek meg, hogyan működik).
Mit ajánlok a helyzetetekben?
| Helyzet | Amit ajánlok | Miért |
|---|---|---|
| Házasok vagytok, vagy egy életre elköteleztétek magatokat | Egy közös kassza, lehetőleg közös tulajdonú számlán | Minden pénz mindkettőtöké, és vészhelyzetben bármelyikőtök intézkedhet. |
| Egy életre elkötelezettek vagytok, nagy jövedelemkülönbséggel | Egy közös kassza | A különbség nem számít, ha minden jövedelem a háztartásé. |
| Egy életre elkötelezettek vagytok, de egyelőre külön számláitok vannak (például a munkáltató bankja miatt) | Egy kassza a számláitokon át, egy közös költségvetéssel | Kevésbé számít, hol van a pénz, mint az, hogy „miénk”‑ként kezelitek. |
| Lakásra gyűjtötök önerőt | Egy megtakarítási számla, amelyet mindketten láttok | Közös cél, közös pénz, és nem keveredik a napi költésekkel. |
| Együtt éltek, de még nem köteleztétek el magatokat | Külön számlák, a közös költségeken osztozva | A pénz összevonása az elköteleződéssel jár együtt. |
| Valamelyikőtöknek tartozása van | Egy kassza, a törlesztéssel a közös tervben | Az a tartozás, amiről mindketten tudtok, a terv része. Az eltitkolt rombolja a bizalmat. |
| Aggaszt a pénzügyi kontroll | Akit érint, tartson meg egy saját nevére szóló számlát, és kérjen segítséget | Az egy kassza bizalomra épül, a saját pénzhez való hozzáférés pedig biztonsági háló. |
Gyakori kérdések
Kiveheti a párom az összes pénzt a közös számláról?
A számla formájától függ. Ha mindketten önállóan rendelkező tulajdonosok vagytok, általában igen. Társkártyával csak kártyával lehet fizetni, meghatalmazottként pedig a meghatalmazás terjedelméig.
Mennyit véd a betétbiztosítás egy közös számlán?
Az OBA betétesenként és bankonként legfeljebb 100 000 euróig kártalanít, forintban. Közös betétnél ez a határ mindkét betétest külön‑külön megilleti.
Ha a fizetésem a saját számlámra jön, az az én pénzem?
Házasságban főszabály szerint nem csak a tiéd. A Ptk. szerint a házasság alatt szerzett vagyon a közös vagyonba tartozik, hacsak vagyonjogi szerződés mást nem mond, vagy az adott vagyontárgy nem különvagyon. Élettársakra más szabályok vonatkoznak. Az én nézőpontomból egy életre elkötelezett párnál a kérdés fel sem merül. Minden mindkettőtöké.
Kell közös számla ahhoz, hogy minden közös legyen?
Nem. A közös számla a legegyszerűbb módja az egy kasszának, de külön számlákkal is működik, ha minden jövedelmet közösnek tekintetek, és egy költségvetést vezettek, amelyet mindketten láttok.
Érdemes közös számlát nyitni házasság előtt?
Nálam a határ az egy életre szóló elköteleződés, nem az esküvő napja. Amíg ez nincs meg, tartsátok külön a számláitokat, és osztozzatok a közös költségeken. Utána egy kassza, lehetőleg közös tulajdonú számlán.